炒股就看金麒麟分析师研报,泰斗,专科,实时,全面,助您挖掘后劲主题契机!
华泰睿想
摘抄
一、复盘2025:有惊无险,峰回路转
如果说2025年对中国宏不雅和钞票价钱而言,是峰回路转的一年,那么,咱们期待2026年宏不雅基本面呈现柳暗花明、更为明媚的气候。
咱们对2025年的一些积极预测获得考据(参见《“再均衡”中滋长新机遇》,2025/6/3)。中国出口的韧性在好意思国对华关税“过山车”的覆按下成为阛阓的强共鸣,中国坐褥力全面进步带来的“增量”驱动成为比地产周期下行更受崇拜的宏不雅叙事。同期,旧经济去杠杆诚然仍伴有鬈曲,但冲击在边缘减小。另一方面,跟着去杠杆的边缘影响平缓,国内财政计谋转向暖和宽松,对流动性的提振成果更为显贵。由此,中国钞票重估在波动中拉开了帷幕,东说念主民币走出增值趋势。
然则,也有部分宏不雅走势与此前预期的节拍不符。中好意思经贸关系的“戏剧性”远超预期,对阛阓主体预期的影响也可能在出口之外的范围有所瓦解;国内一手+二手房成交量诚然依期企稳,但地产价钱、尤其是一线房价下落的幅度仍超出预期;此外,特朗普政府只怕选拔了“先破后立”的计谋旅途——多重身分共同影响下,2025表里需动能挪动仍不彰着,外需对增长的孝敬仍保管高位、以至边缘上升。
二、预测2026:柳暗花明,东说念主民币钞票和中国好公司重估逻辑强化
预测2026年,多个宏不雅层面的不细目身分变得更为积极、昭彰。
国内,暖和蔓延的财政计谋为去杠杆周期“收尾”添砖加瓦,新经济孝敬进一步上升。虽仍有“长尾”,但地产去杠杆对信用周期和企业现款流的冲击在边缘缓解、以至解除;同期,预计财政计谋的本色实践仍将积极有为,政府开销增长仍将匹配、以至快于口头GDP,联结地产下行的新增连累消减,计谋宽松提振总需乞降实体经济现款流的成果彰着改善。更令东说念主崇拜的是,额外部门和高新技艺产业的成本开支均有望加速,行业层面亮点纷呈。
国外,好意思国计谋“无序性”边缘下降,全球财政、货币计谋同步宽松,中好意思经贸关系波动性有望回落,企业投资风险溢价及贸易交游成本齐有望下降。
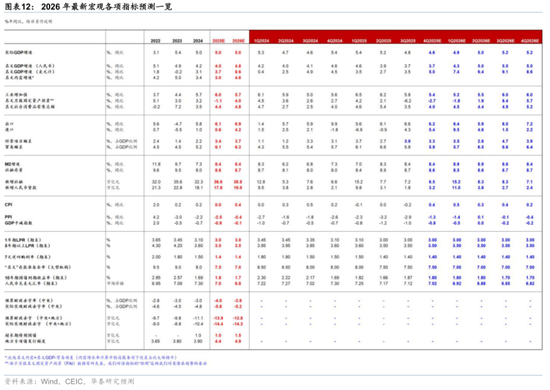
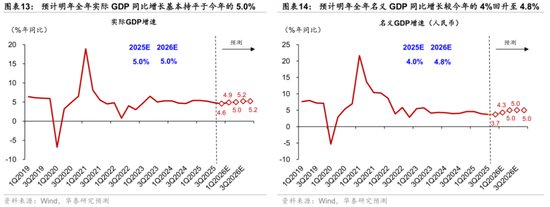
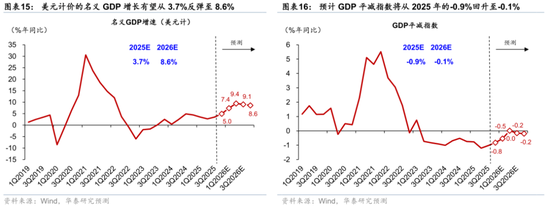
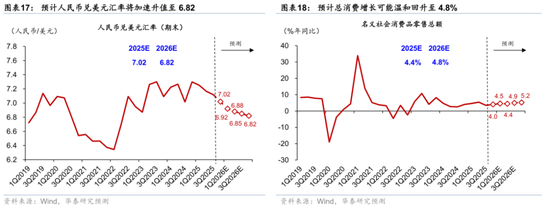
预计2026年本色增长可能保管在5%傍边,但口头GDP增长有望从2025年的4%回升至4.8%,好意思元计价的口头GDP增长有望从3.7%反弹至8.6%。对钞票价钱而言,更要害的变量是口头增长偏激背后的含义:
1. 咱们预测总体物价同比降幅收窄,PPI回升更为显贵;
2. 咱们预计东说念主民币增值将加速,2026年底好意思元兑东说念主民币汇率预测为6.82。
对2026年地产周期走势的判断是本套预测的要害,亦然主要的上行及下行风险来源。此外,外部环境仍存在不细目性。基给假定下,2026下半年一手房成交量同比增长回升至0%近邻,东说念主口流入城市的房价也鄙人半年头现企稳迹象,全年新开工和投资降幅彰着收窄,地盘成交金额同比大体捏平。在这一假定下:①投资、耗尽齐有一定的回升能源,额外部门投资和办事/国补外地产链耗尽有望成为耗尽亮点。高技术研究的成本参加有望加速,包括AI,高端制造,高端医疗等范围;②出口增长可能仍然保捏高位,但净出口对增长的孝敬有望回落;③企业现款流和投资答复率可能连接建设。
风险指示:中好意思经贸摩擦升级幅度超预期,地产周期下行惯性超预期。
目次
一、复盘2025年宏不雅走势:有惊无险,蓄势待发
二、2026年宏不雅预测的要害判断及主要亮点
三、2026增长及旅途预测:口头增长建设,区间波动合适季节性规章
四、内需:耗尽建设,投资回升,地产蓄势
五、外需:出口连接领跑但净出口孝敬收窄,制造业竞争力连接“进阶”
六、通胀预测:物价保捏暖和增长,PPI降幅收窄
七、本套预测(基准)计谋假定及研究风险
八、再谈行业亮点
正文
一、复盘2025年宏不雅走势:有惊无险,蓄势待发
如果说2025年对中国宏不雅和钞票价钱而言,是峰回路转的一年,那么,咱们期待2026年宏不雅基本面呈现柳暗花明、更为明媚的气候。
对比2025前10个月的宏不雅走势及咱们此前的预测,有一些趋势收尾,也出现了一些始料未及的变化(参见《“再均衡”中滋长新机遇》,2025/6/3)。具体看,中国出口的韧性在好意思国对华关税“过山车”的覆按下成为阛阓的强共鸣,中国坐褥力全面进步带来的“增量”驱动成为比地产周期下行更有眩惑力的叙事。同期,诚然仍有反复,但地产成交降幅收窄,企业现款流磨底、建设——旧经济去杠杆诚然仍有鬈曲,但冲击在边缘平缓。同期,国内财政计谋转向暖和宽松,重复去杠杆的收缩效益减小,对流动性的提振成果较为彰着(参见《本年财政发力的特色、出路及影响》,2025/9/10)。由此,中国钞票重估在波动中拉开了帷幕,东说念主民币依期走出增值趋势(参见《东说念主民币增值逐步走出“孤苦行情”》,2025/10/29;《港股有哪些“例外”之处?》,2025/9/14;《东说念主民币:蓄势已久的增值》,2025/8/31)。
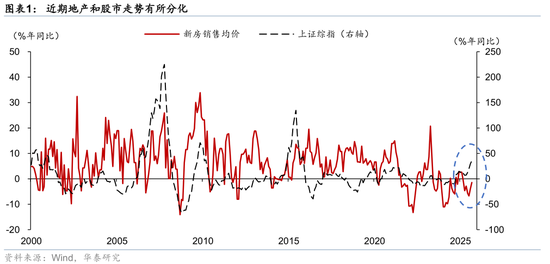
然则,2025也充满了蹙悚和戏剧化的情节、以及一些与此前预期节拍不符的宏不雅事件。诚然最终结果基本合适咱们预期,但中好意思贸易摩擦几经升级-左迁的“过山车”,其戏剧性远超预期,对阛阓主体预期的影响也可能在出口之外的范围有所瓦解(包括额外部门投资、融资、和一线城市地产需求等);国内地产一手+二手房成交量诚然企稳,但地产价钱、尤其是一线地产价钱下落的幅度仍然超出预期,核心性段地产和股权钞票呈现剧烈分化的走势(图表1),令好多投资者始料未及;同期,好意思国宏不雅计谋本色选拔了“先破后立”的旅途,这也与此前预期有所偏离。此外,诚然咱们在关税不细目前,对出口增长仍有信心,但2025年外需增长再加速超出此前预期,重复地产周期建设速率不足预期偏激他短期身分,表里需动能挪动不彰着,外需对增长的孝敬仍保管高位、以至边缘上升。
然则,诚然旅途和节拍有所偏差,咱们合计宏不雅叙事的干线不变:即2025-26年中国口头增长建设、钞票价钱预期“均值回来”;全球财政+货币双宽松环境下钞票价钱上升,法币公信力下降,国债钞票设置价值下降(参见《国外的“风雨悠扬”在十一长假拉开帷幕》,2025/10/8);全球钞票设置中好意思国不再“例外”等趋势仍然存在。同期,产业周期对阛阓进展和宏不雅走势的影响也快速显性化:工业4.0迭代周期,AI研究投资热热闹闹,研究产业链快速崛起,在宽松的货币和财政计谋要求的加捏下,钞票价钱急速重估。地缘政事层面,特朗普2.0仍然危中有机,但比较2025上半年,其关税和对华计谋的可预测性可能有所上升。
二、2026年宏不雅预测的要害判断及主要亮点
预测2026年,2025年宏不雅层面的好多不细目身分预计变得更为积极。
1. 国内:暖和蔓延的财政计谋为去杠杆周期“收尾”添砖加瓦,新经济孝敬进一步上升
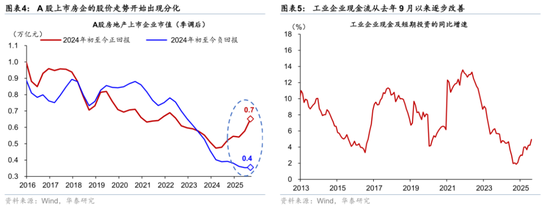
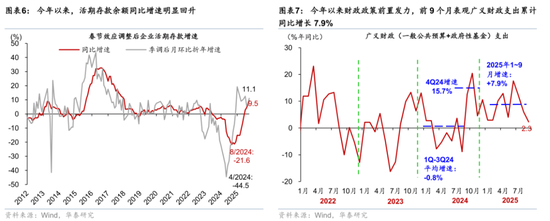
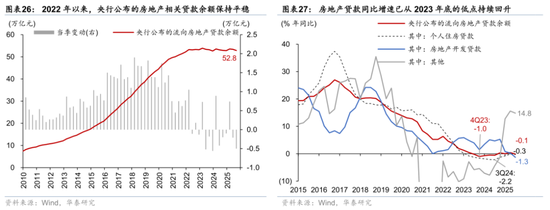
诚然仍有“长尾”,但地产去杠杆对信用周期和企业现款流的冲击在边缘缓解,去杠杆周期进入阶段性“收尾”阶段。本年前10个月,诚然新址销售面积蓄计同比下降5.6%,但22城二手房成交量累计同比增长约10%,咱们预估2025年新址+二手房成交量同比降幅从旧年的7.5%彰着收窄至2%傍边(图表2)。同期,跟着开发商债务重组捏续股东,上市房企的股价走势驱动出现分化,自满部分开发商已如释重担、现款流压力彰着缓解(图表3和4)。此外,跟着本年地方政府偿还存量债务及拖欠企业账款的范围上升,企业部门现款流情景彰着改善,捏有现款及活期入款余额同比增速彰着回升(图表5和6)。
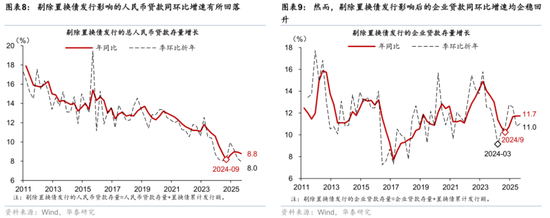
同期,财政计谋的本色实践愈加积极有为,联结地产周期的连累效应消减,计谋宽松对提振总需乞降实体经济现款流的成果彰着优化。本年以来财政计谋前置发力,前9个月包括一般各人预算+政府性基金在内的广义财政开销累计同比增长7.9%,较旧年全年的2.7%彰着提速(图表7)。同期,广义财政开销重点向补充实体经济现款流、提振耗尽和民生歪斜,重复地产周期连累边缘下降,本年以来剔除置换债刊行影响后的企业贷款同环比增速均企稳回升(图表8-9)。
更值得崇拜的是,行业层面亮点纷呈,额外部门在高新技艺部门的成本开支周期有望加速,对增长产生更为彰着的拉动效应。中国坐褥力进步带来的企业和宏不雅竞争力受到全球更为等闲的认同,带来宏不雅叙事重点(从“去杠杆”到“竞争力”)的切换。跟着好意思国AI投资周期再度阐发,中国研究产业链紧随自后、快速崛起——以至在一些范围出现源头全球的首要突破。AI产业链之外,全球齐更为清澈地意识到,中国制造业竞争力的远不啻来自于成本上风,更来自于各方面坐褥力进步的速率远远源头于全球,在中国这个企业高度竞争的阛阓打磨出的产品在全球阛阓急速渗入、相敬如宾。由此,创新药、高端机械、机器东说念主、新能源、等等多个产业链在全球与竞争者进一步拉开身位。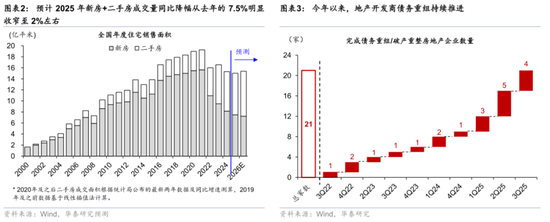
2. 国外:好意思国计谋“无序性”边缘下降,财政、货币计谋同步宽松
一方面,特朗普2.0研究的计谋不细目性彰着下降。特朗普2.0以来,好意思国宏不雅计谋的制定和实践经过不细目性彰着加大,尤其在2025上半年。此前,阛阓一致预期特朗普竞选时间的四大宏不雅计谋——加征关税、减税、终结侨民和去监管将更有序地股东,即“加法”计谋(减税+去监管)有望率先落地。然则,特朗普上任开始率先股东对全球、包括盟友和邻国大幅加征关税的计谋(参见《特朗普冷落百年未见高关税》,2025/4/3)。同期,2025年2-4月间好意思国政府效率部门对政府日常运作带来的扰动也大幅超出阛阓的“遐想力”(参见《DOGE:降费增效劳否称愿?》,2025/4/1),令好意思国上半年经济增长动能快速走弱,全球增长预期转弱、风险偏好下降、好意思元彰着贬值、金融阛阓大幅颤动。
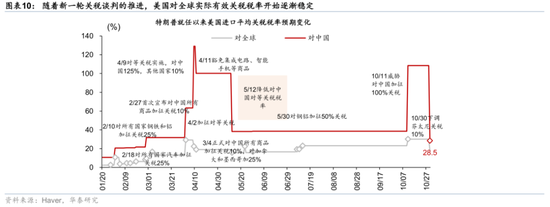
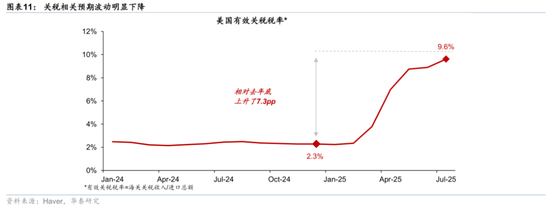
然则,以4月8日好意思国国债阛阓出现“蹙悚一幕”为分水岭,好意思国计谋从一个“止境无序”的风险身分逐步成为一个一定程度上“可管理”的不细目性。特朗普立时晓谕暂缓实践4月2日冷落的、令阛阓难以“消化”的平等关税狡计(参见《快评特朗普平等关税再“变脸”》,2025/4/10),并很快与全球列国张开关税谈判。DOGE对政府部门运作的扰动也在5月后彰着平缓。同期,7月通过的“大而好意思”法案奠定了2026年财政宽松的基调(参见《好意思国“大而好意思”法案的近忧与远虑》,2025/7/7)。跟着新一轮关税谈判的股东、列国与好意思国连接形成(更肖似于备忘录的)“关税条约”,好意思国对全球本色灵验关税税率驱动逐步富厚,关税研究预期波动彰着下降(图表10和11)
咱们合计,中好意思元首韩国会晤以及好意思国对华芬太尼关税左迁,标记着特朗普2.0关税计谋的不细目性彰着下降,且可能不仅是针对中国。10月30日,中好意思两国元首在韩国釜山举行会晤,达成好意思取消对华加征的10%芬太尼关税、以及两边暂缓实践9月底以来晓谕的出口管制及反制方法一年的条约(参见《中好意思首阐明晤:关税下调、张力暂缓》,2025/10/30)。中国稀土出口管制框架及好意思国商务部50%出口管制穿透性划定均被推迟一年实践,以及关税下调,响应特朗普政府下一阶段的计谋重点将围绕2026年11月的中期选举。而好意思国当今极化的政事环境及共和党在参众两院渺小的上风均决定了特朗普的计谋仍需以促进经济闹热和保管物价富厚为重点。国内务治日程表的制约,决定了特朗普将扩充较为宽松的财政和货币计谋,而疫情后,高通胀成了好多在朝政府下台、右翼民粹上调的要害催化身分,此时,连接加征关税也实属不贤人之举——从政事经济学的角度分析,增长和通胀富厚,可能成为特朗普政府短期追求的成见。
全球财政计谋有望同步宽松。短期内,好意思、欧、日等国外主要经济体的财政计谋均有望进一步蔓延。“大而好意思”法案或将在将来十年加多好意思国财政赤字率4.1万亿好意思元,将来十年好意思国联邦政府平均赤字率或将达6.7%(参见《好意思国“大而好意思”法案的近忧与远虑》,2025/7/7)。跟着6月北约峰融会过新国防开销成见,以德国为代表的欧洲国度有望扩大财政开销来提振国防投资(参见《怎样看待北约大幅提高国防开销的承诺?》,2025/6/26)。当作安倍经济学的招揽者,高市早苗当选日本新首相亦有望实现蔓延的财政计谋(参见《高市早苗迂回胜选日本首相》,2025/10/22)。从财政开销的主要分项看,国异邦防开支扩大、高利率下利息开销上升、以及右翼民粹昂首推升社会福利开销等身分齐推动财政赤字易涨难跌。
财政可捏续性下降及政事不细目性上升决定了国外货币计谋或仍将保管相对宽松的态势。自8月下旬特朗普冷落免除联储理事库克以来,阛阓对子储孤苦性的担忧快速升温。本色上,当政府财政赤字高企、债务率上升的阶段,历史上看央行孤苦性通常受到挑战,尤其是外部不细目性上升,右翼势力上升(如日本新任首相高市早苗等)齐可能引颈货币计谋向更为宽松的所在歪斜。由此,来岁国外货币计谋有望保管宽松,尤其是好意思国在口头增长上升的环境下降息,可能会进一步推升全球流动性。
3. 中好意思经贸关系波动性有望下降,企业投资的风险溢价及贸易的契机成本齐有望下降。本轮中好意思经贸摩擦快速升级/左迁的训戒自满,中好意思实力形成一定制衡,反而有助于进步短期两国经贸关系的富厚性。同期,中好意思经济周期和产业结构的互补性、以及特朗普政府计谋重点或将转向来岁11月的中期选举等身分决定了中好意思经贸关系“下有底”,双边贸易成本、以及企业投资靠近的不细目性有望下降(参见《中好意思首阐明晤:关税下调、张力暂缓》,2025/10/30)。
三、2026增长及旅途预测:口头增长建设,区间波动合适季节性规章
2026年本色增长可能保管在5%傍边,但口头GDP增长有望从2025年的4%回升至4.8%,好意思元计价的口头GDP增长有望从3.7%反弹至8.6%——对钞票价钱而言,更要害的变量是口头增长偏激背后的含义。
源头,咱们假定物价同比降幅收窄。一方面,反内卷更注重阛阓导向,同期,AI基础要道及高技术范围投资有望加速,是以咱们预计2026年制造业投资可能快于总需求(GDP),并较本年有所反弹(本年前9个月制造业投资累计增长4%)。是以,此前积蓄的负产出缺口可能仍然难以十足弥合,但供需增长可能较本年更为均衡。具体而言,咱们预计2026年GDP 平减指数将从2025年的-0.9%回升至-0.1%,其中低基数下PPI回升幅度更大。
同期,咱们预计东说念主民币增值将彰着加速, 2026年底好意思元兑东说念主民币汇率预测为6.82,隐含3个百分点傍边的增值,为2021年来最大年度增值幅度。2025年东说念主民币兑好意思元和兑一篮子货币走势均“先抑后扬”。年头至4月上旬,受好意思国加征关税的影响,东说念主民币汇率走势偏弱。4月中旬以来,尤其是5月中旬中好意思关税左迁之后,东说念主民币兑好意思元汇率彰着走强。跟着中国出口捏续超预期、结汇需求上升、以及中好意思利差收窄,7月以来东说念主民币汇率走出孤苦增值行情,东说念主民币兑一篮子货币亦驱动走强(参见《东说念主民币增值逐步走出“孤苦行情”》,2025/10/29)。
对地产周期走势的判断是本套预测的要害,主要的口头增长上行和下行风险也来自于此——咱们对本色增长、口头增长及东说念主民币汇率,及表里需增长动能能否“切换”等一系列预测均建立在对2026年地产周期判断的基本假定上。
基给假定下,2026年下半年新址成交量同比增长回升至0%近邻,东说念主口流入城市的房价鄙人半年头现企稳迹象,新开工和投资增长降幅彰着收窄,地盘成交金额同比大体捏平。宏不雅层面,地产周期对增长的连累、尤其是剔除“国补”对地产研究耗尽形成的扰动后,对增长的连累可能将鄙人半年基本归零——对地产周期走势的具体预测,请参见第四部分。
如果地产周期更全面地完成“寻底”经过、即地产研究广义信贷周期不再走弱,且地产投资+成交+(剔除国补扰动外的)耗尽增长不再对口头GDP形成显贵连累,则传统经济部门、即投资和耗尽增长有望建设。本年地产周期连接磨底、一线房价大幅“补跌”和外部不细目性彰着上升的影响相互强化,重复一些计谋性身分影响,导致表里需动能挪动不彰着,外需对增长的孝敬仍保管高位、以至边缘上升。如果来岁地产周期完成“寻底”,则:
总耗尽增长可能暖和回升,但(国补外的)耗尽增长建设有望更为显贵。地产价钱变化抵耗尽周期的影响还是不言而喻的。地产周期调解往往会导致住户收入和通胀预期下调、储蓄率上升、而耗尽倾向回落(参见《论地产调解下半场耗尽建设的后劲》,2025/3/25)。如果来岁地产周期完成“寻底”,住户耗尽倾向有望边缘建设,尤其是对“国补”外的耗尽提振或更为彰着,抵耗尽增长的具体预测,请参见第四部分。
(传统企业)投资有望低位回升。跟着地产周期调解的连累冉冉消退,地方政府现款流压力边缘本旨,反内卷在短期“调试后”力度和所在更趋阛阓化,重复“十五五”开年也会有一定提振,来岁投资有望加速,尤其是制造业投资。对基建、制造业、地产研究投资的具体预测偏激逻辑,请参见第四部分。
地产和金融富厚对东说念主民币汇率压制有望进一步摒除,同期,对国外投资者而言,中国公司的“例外(exceptional)特质”可能进一步显性化。在地产周期调解的配景下,中国坐褥力进步带来的价钱上风被需求下行的压力所遮蔽。本年以来,从DeepSeek的横空出世到创新药等主题的崛起,中国走漏出多数在全球产业链具有独专门位的大型头部公司,中国公司坐褥力、竞争力急速进步的趋势驱动受到国表里投资者的认同(参见华泰策略组《港股有哪些“例外”之处?》,2025/9/14)。跟着地产周期完成“寻底”,国外投资者对中资企业的风险偏好有望进一步进步。
四、内需:耗尽建设,投资回升,地产蓄势
(一)地产周期:对增长孝敬(由负值)转为中性,部分城市下半年房价有望企稳
经过四年多的快速调解,地产周期或已接近底部区间。自2020年底地产去杠杆以来,世界新址成交量及成交额的累计跌幅卓绝5成,已接近其他经济体地产周期的最大调解幅度(图表19-21)。如咱们在《本轮地产周期何时会初现晨曦?》(2024/5/31)均分析,由于中国城镇化仍有较大空间、生流水平提高更快、且家庭户数仍在“裂变”,发达国度4-6%的住户换房率(即年度新址+二手房成交量占城镇存量房面积的比例)可能是国内住宅成交量的需求区间下限。按照5%的住户换房率估算,2024年新址、二手房成交量已分手低于底部核心水平1.4、1.2亿平米,2025年两者之间的差距或进一步扩大,客不雅上地产周期企稳的可能性上升(图表22和23)。
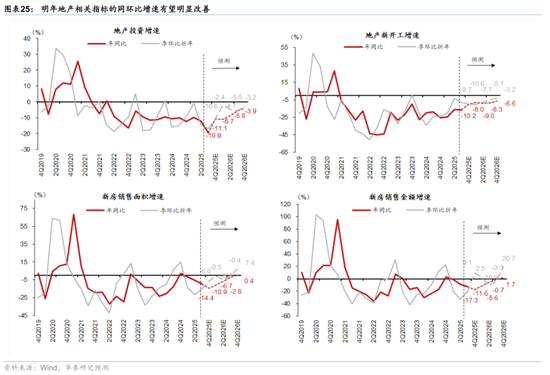
基给假定下,2026年下半年新址成交量同比增长冉冉回升至0%近邻,东说念主口流入城市的房价鄙人半年头现企稳迹象,新开工和地产投资增长降幅彰着收窄,地盘成交金额同比大体捏平(图表24-25)。目前地产研究广义信贷周期出现企稳迹象,如果来岁上半年大概回升,或将拉动新址成交量在来岁下半年同比捏平,全年新址成交量同比降幅从本年的8%傍边收窄至5%傍边。由于东说念主口流入城市的地产需求更有因循,预计来岁下半年东说念主口流入的一线及强二线城市房价有望率先初现企稳迹象,从而拉动下半年新址成交额同比增速转正,全年新址成交额同比降幅将从本年的10%傍边收窄至4%,对应开发商资金到位同比降幅亦从10%傍边收窄至4%傍边。另一方面,由于地产投资的回升滞后于地产需求的改善,预计来岁地产新开工面积、以及地产投资的同比降幅分手从本年的17%、13%傍边收窄至8%、7.5%傍边。此外,跟着一二线城市的地盘成交占比进一步上升、以及地盘溢价率上升,世界地盘成交金额同比或将大体捏平。
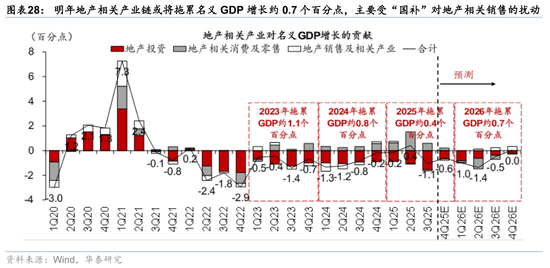
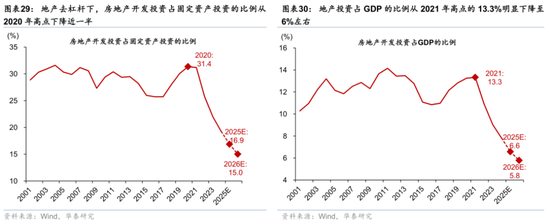
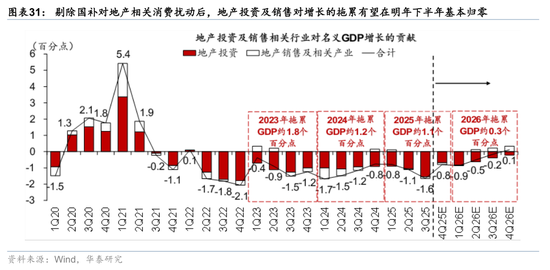
宏不雅层面,地产周期对增长的连累、尤其是剔除“国补”对地产研究耗尽形成的扰动后,有望在来岁下半年基本归零。跟着地产研究狡计降幅收窄,来岁地产研究产业链对增长的连累有望收窄。如果从地产投资、地产研究耗尽(包括产品、家电、家装)、以及地产销售及研究产业(即第三产业中的房地产业)三个方面来揣度,来岁地产研究产业链或将连累口头GDP增长约0.7个百分点,主若是受耗尽品以旧换新计谋对地产研究耗尽的提欣忭用或将在来岁转负的连累(图表28)。具体看,跟着地产去杠杆下房地产投资占固定钞票投资、及GDP的比例彰着下降,地产投资对口头GDP增长的连累将从本年的约1.0个百分点收窄至0.5个百分点(图表29和30);跟着新址+二手房地产成交企稳回升,来岁房地产业对口头GDP增长的孝敬将从本年的0上升至+0.2个百分点;而跟着“国补”对地产研究耗尽的提欣忭用消退、并转为连累,地产研究耗尽的孝敬将从本年的+0.7个百分点回落至-0.3个百分点。如果剔除“国补”对地产研究耗尽形成的扰动后,地产投资与房地产业对口头GDP增长的连累将从本年的约1.1个百分点彰着收窄至来岁的0.3个百分点,尤其是下半年两者对增长的连累或将基本归零(图表31)。
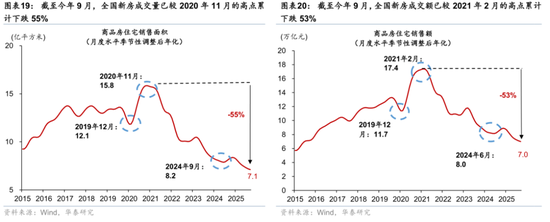
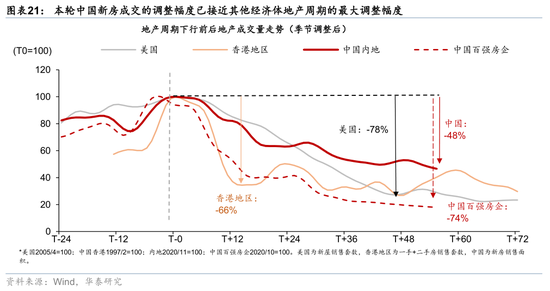
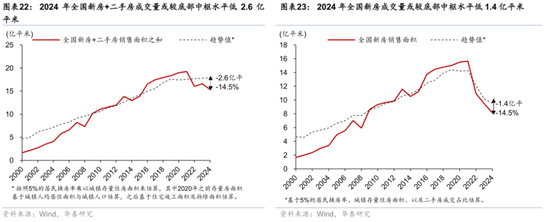
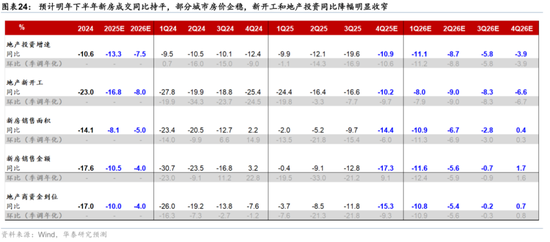
(二)耗尽增长建设:办事耗尽回升,什物耗尽更多转向“非国补”品种
咱们预计2026年社零同比增速有望较2025年的4.4%暖和回升至4.8%,体现出财政蔓延及地产连累收窄配景下,住户耗尽倾向呈现企稳、以至边缘改善。具体看,2026年Q1-Q2社零增长可能分手录得4.5%/4.4%,下半年在低基数及地产周期企稳的配景下,冉冉回升至4.9%/5.2%。而议论到从2024年9月驱动,“国补”研究耗尽品增速大幅回升,但对其他可选耗尽形成一定挤压效应,跟着补贴落潮,此前被“挤出”的耗尽品类增长可能更快、尤其是办事耗尽以及地产链研究耗尽(参见《以旧换新的生效评估和后续预测》,2025/6/21)。
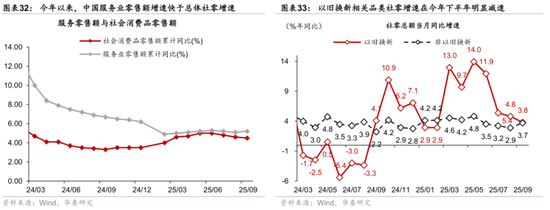
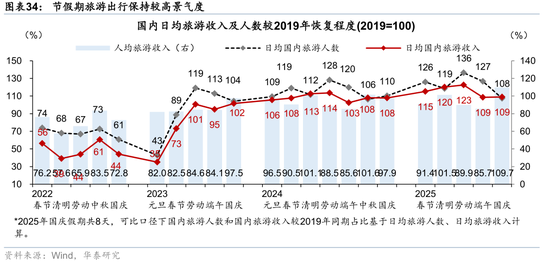
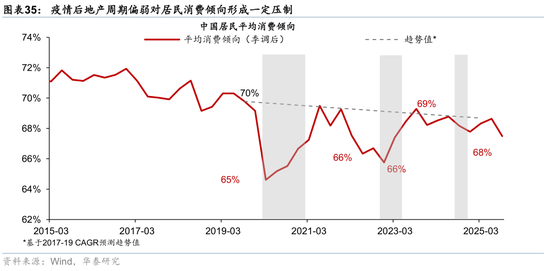
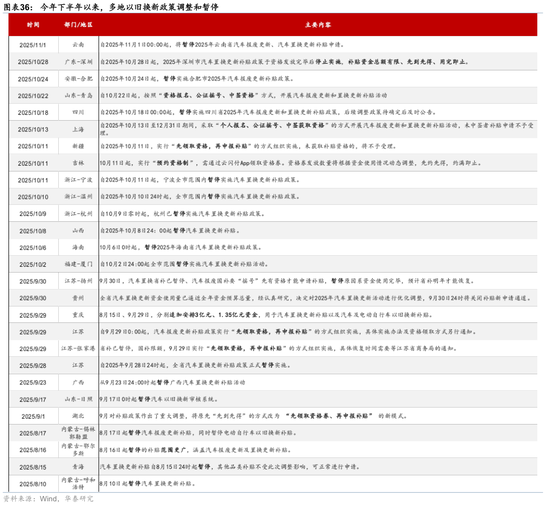
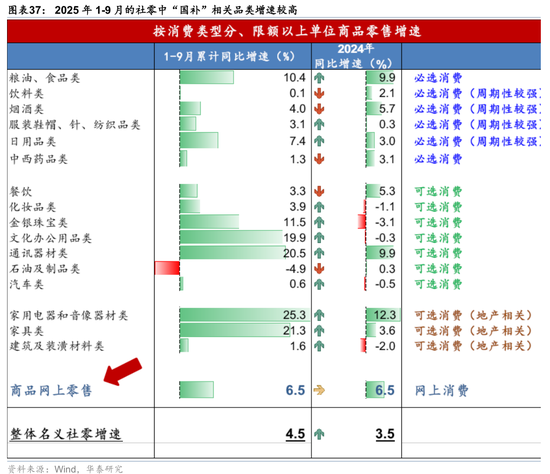
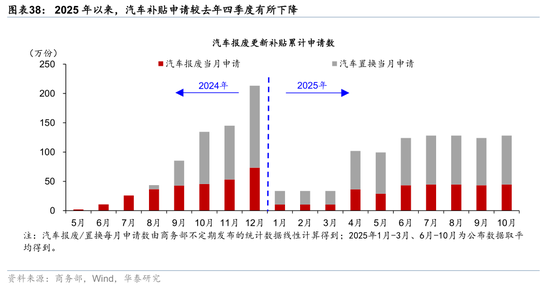
具体而言,跟着国补抵耗尽的拉动成果冉冉退坡,咱们预计来岁什物耗尽有望转向更多“非国补”品类,办管事耗尽韧性有望突显。同期,地产调解周期进入下半段,耗尽倾向有望更早企稳,有望托举耗尽需求回暖。一方面,“以旧换新”补贴计谋在上半年形成显贵拉动效应。国度统计局数据自满,1-9 月家电和数码产品累计换新量超千万台(件),推动名额以上单元家用电器和音像器材类零卖额同比增长25.3%,通信器材类零卖额同比增长20.5%。尽管三、四季度均有资金拨付安排,但部分省市因额度提前用尽、批次切换与结算周期等身分,出现阶段性暂停肯求的情况(图表36)。汽车补贴的申领量亦从下半年起彰着回落。另一方面,办管事耗尽或延续暖和回升态势,本年各人假期出游东说念主次及耗尽额均创历史新高,假期经济捏续升温(图表34);前三季度办管事零卖额同比增速5.2%,增速彰着强于合座社会耗尽品零卖额增速(图表32)。值得贯注的是,参考国异邦度训戒(比如好意思国、日本、韩国等),当地产调解进入下半段,口头GDP增速企稳,地产成交额磨底、房价下行势能平缓时,耗尽倾向通常先于地产成交额和地产投资企稳(图表35)。即口头增长率预知底,但住户收入增长往往并不坐窝转动为储蓄或地产投资,而是开释此前被延迟或压抑的耗尽需求(参见《论地产调解下半场耗尽建设的后劲》,2025/3/25)。
从品类来看,受“以旧换新”补贴边缘平缓影响,下半年家用电器和音像器材类、产品类产品等国补重点品类增速彰着回落(图表33),不撤销来岁耗尽研究补贴在办管事范围的进一步延迟,从而托举社零增长。此外,办事耗尽保捏较快增长,办事零卖额同比增长5.2%,比同期商品零卖额增速高0.6个百分点。计谋层面由耐用品耗尽转向支捏办管事耗尽的导向亦较为彰着——本年9月,商务部会同国度发展更正委、文化和旅游部、中国东说念主民银行等9部门近日印发《对于扩大办事耗尽的些许计谋方法》,强调从供给和需求两头协同发力,推动创新和丰富办事耗尽场景,加多优质文旅、体育等耗尽资源供给。也从需求侧提加强耗尽信贷支捏、举办促耗尽行为,加多办事耗尽时候等。议论到我国处在办事耗尽捏续扩容的阶段,中永久而言办事耗尽仍具有较大的增长后劲(参见《怎样开释办事耗尽后劲》,2025/6/30)。
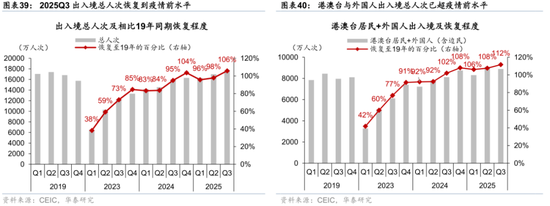
此外,跟着免签计谋的进一步延长及免签范围的扩大,入境游对中国境内耗尽拉动效应有望进一步上升。结果2025年第三季度,异邦东说念主及港澳台旅客入境中国总量较2019年同期增长12%、较2024年同比增长约9%(图表39-40)。其中,港澳台住户入境东说念主次较2019年水平增长24%。而凭据商务部公布的1-9月国际旅游收入(旅行出口项)同比增速41%,彰着强于入境东说念主次同比增速、或体现为东说念主均入境停留天数/耗尽有彰着进步。估算2025年国际旅游收入占口头GDP中最终耗尽开销的比例约0.4%,由此估算入境游对2025年耗尽增速的拉动约0.2个百分点。
(三)投资增长有所建设:地产投资降幅收窄、基建投资“平日化”,高技术行业成本开支加速、城市更新提供边缘增量
咱们预计2026年地产投资降幅有望在前期调解的基础上进一步收窄,但仍偏弱。咱们预计低基数下2026年地产投资同比降幅将从本年的13.3%暖和收窄至7.5%。一方面,新开工面积同比降幅收窄有望对地产投资形成暖和提振,本年以来脱险房企债务重组加速,优质房企有望更冷静地开展保交楼和存量样貌周转去化、以至冉冉重启拿地蔓延进度。另一方面,中央城市使命会议明确冷落“激活城市存量城市后劲”,“十五五”权术建议亦强调“周转用好低效用地、闲置房产、存量基础要道”,标明我国城市发展阶段正从增量蔓延转向存量提质增效和“好屋子”建设为主的阶段。由此,严控增量的计谋导向配景下本年前3个季度房地产开发投资占口头GDP的比例从2020年的13.7%回落至6.7%,本年前三季度对口头GDP的连累约为1.2个百分点。
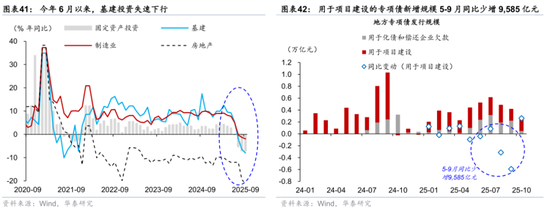
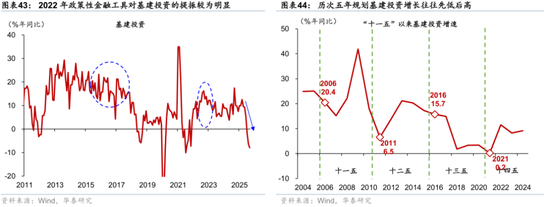
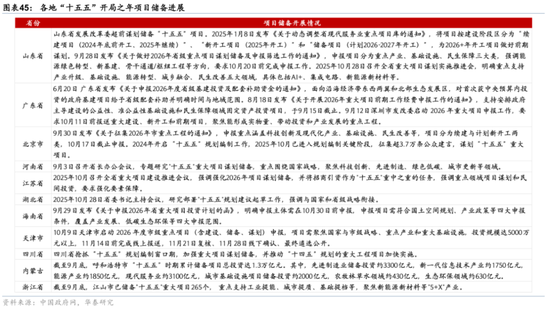
基建方面,预计2026年全年基建投资或将冉冉回来“平日化”,全年增长较本年的约4%回升至8%傍边。“反内卷”计谋率领、顶点天气扰动以及用于样貌建设的专项债范围减少等多重身分压制下,本年2季度以来基建投资捏续彰着下行,并在3季度同比转负(图表41)——用于样貌建设的专项债新增范围5-9月仅5个月间共计同比少增9,585亿元(图表42)。咱们预计来岁基建投资将从本年的“失速下行”冉冉回来“平日化”。一方面,发改委晓谕,结果10月29日,新式计谋性金融器用5000亿元已一起投放收场,有望对4季度至来岁1季度的基建投资形成因循(图表43)。另一方面,城市更新亦有望提供基建投资边缘增量:“十五五”权术建议冷落放浪实施城市更新举措,举例国度发展更正委党组通告、主任郑栅洁在解读党的二十届四中全会精神发布会上晓谕“十五五”时期地下管网改造新增投资需求将卓绝5万亿元。此外,各省积极股东基建样貌储备使命,山东、广东等经济大省已肃穆启动2026年的基建样貌储备,重点支捏科技创新、绿色低碳、区域协归拢民生保险等多个范围,亦有助于来岁基建投资企稳回升(图表44-45)。
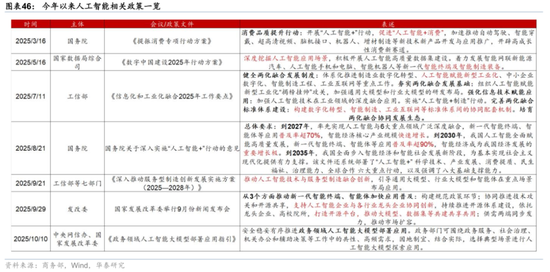
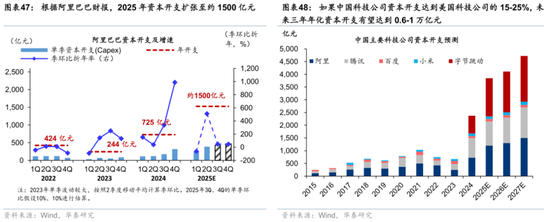
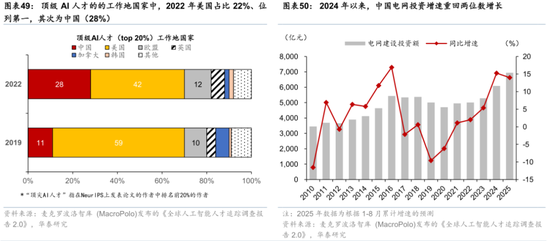
制造业投资方面,企业利润建设及关税扰动趋缓有望带动企业投资回暖,同期,新兴产业投资,尤其是以额外部门主导的, AI产业、高端制造、高端医疗等范围投资有望进入快速蔓延阶段,预计全年制造业投资增长从2025年的3%傍边上行至8%傍边。一方面,制造业投资滞后于企业盈利,跟着来岁PPI同比的捏续收窄,部分制造业行业利润增速亦有望冉冉建设,带动合座制造业投资回升。另一方面,当作“十五五”权术的开局之年,在全球新一代科技转换竞争配景下, AI产业链发展、以及能源安全有望获得更多计谋支捏(参见《束上起下,全面“进阶”的十五五》,2025/10/23)。凭据国务院《对于深切实施“东说念主工智能+”行动的意见》,到2027年将实现东说念主工智能与六大重点范围等闲深度融会,新一代智能终局、智能体等欺诈普及率超70%(图表46)。简便估算,世界主要科技企业2027年景本开支可能接近5000亿(图表48)、若议论通信运营商、国央企、其他科技公司等投资可能接近万亿。重复中国具备工程师红利、网罗效应、及欺诈场景等上风,MacroPolo论说自满,2022年,28%的全球顶尖AI东说念主才选拔在中国使命,仅次于好意思国(42%)。且在中国使命的比例3年间从2019年的11%进步了17个百分点,或体现出中国在产业欺诈场景、科研参加及计谋支捏等方面的轮廓眩惑力显贵增强。此前在互联网、高端制造业的训戒均指向AI投资更大的后劲,尤其是推动民间投资增速回升。同期,AI需求亦将带动所需的电力、能源等基础要道投资保管高增(图表50)。
五、外需:出口连接领跑但净出口孝敬收窄,制造业竞争力连接“进阶”
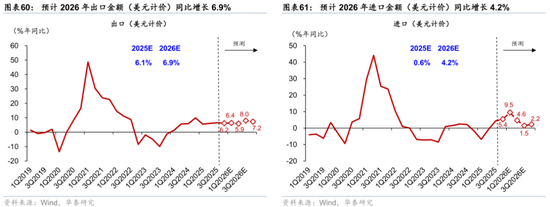
预计2026年中国出口增速仍保捏较强韧性,预计从2025年全年的6.1%小幅上行至6.9%傍边。分季度看,2026年1、2季度中国出口或分手录得6.4%、5.9%,而跟着全球财政和货币计谋的蔓延推动需求回升,下半年出口增速有望进一步回升至8%、7.2%。跟着地产周期企稳推动内需回暖,入口增速则有望从2025年的0.6%回升至4.2%,节拍上看、主要受到基数效应影响,合座呈现前高后低的走势。合座贸易顺差可能仍有蔓延,但同比增速小幅放缓。具体而言,周期性身分及结构性身分均对中国出口高增形成提振——
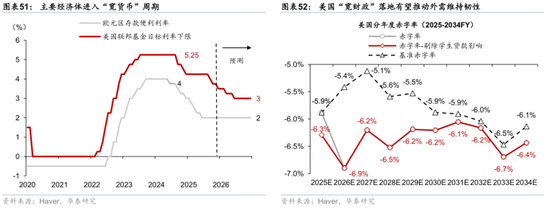
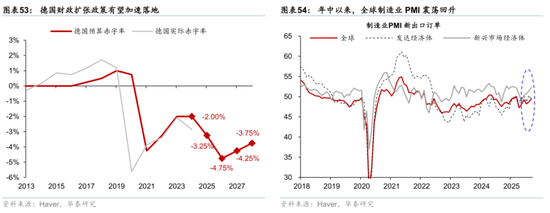
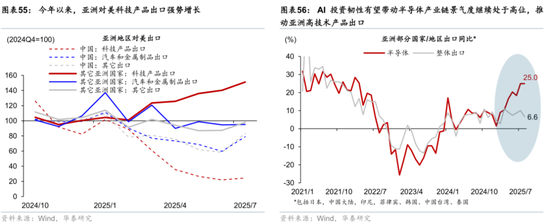
全球财政和货币计谋同步宽松,重复好意思国贸易计谋不细目性下降,有望推动国外需求保管韧性。2024年下半年以来,欧元区、好意思国等主要经济体连接进入降息周期,预计来岁联储将连接降息(图表51);2025年以来好意思国、德国等经济体通过了财政蔓延决策,预计财政蔓延计谋的落地将在来岁进步其赤字率(图表52- 54);跟着好意思国和其它经济体达成贸易条约,中好意思经贸在阅历多轮“升级-本旨”的全经过后、冲突的张力有望下降,好意思国贸易计谋的不细目性有所下降。全球宽财政、宽货币重复贸易计谋不细目性下降,推动全球新出口订单PMI自本年下半年以来企稳回升,而这一趋势有望在来岁延续。此外,AI投资加速推动半导体产业链的贸易需求,而亚洲产业链尤为受益。本年以来,尽管靠近好意思国的关税冲击,亚洲除中国外的地区对好意思科技产品出口连接增长、而其它产品出口则有所走弱;亚洲半导体出口增速显贵高于合座,预计1-8月半导体产业链对亚洲出口的提振约为2个百分点(图表55-57)。
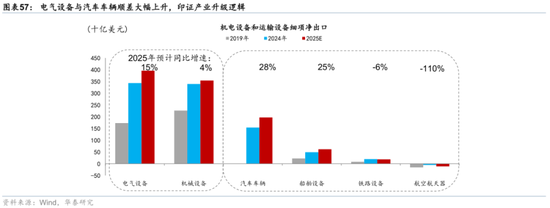
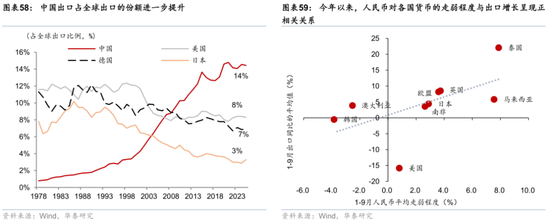
中国制造业竞争力进一步增强,出口占全球的份额有望进一步抬升。产业升级推动高端制造业出口占比进步,重复汇率及工业品价钱等带来的全所在的成本上风,中国出口占全球出口的份额进一步进步(图表58)。本年1-9月贸易顺差同比增长27%,其中汽车/电气开荒的贸易顺差同比增长28%/15%(图表59);此外,在好意思元走弱的配景下,本年东说念主民币兑一篮子货币汇率下降约4%,尤其是相对欧元走弱约10个百分点,亦边缘进步中国商品的出口竞争力。轮廓来看,预计2026年出口同比增长6.9%,较本年进步0.8个百分点(图表60)。
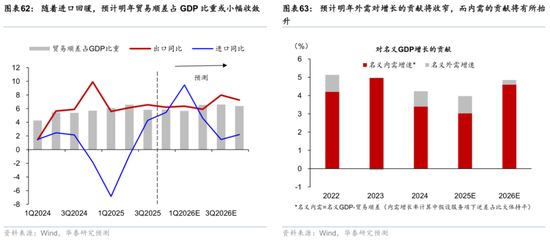
全球需求韧性和中国制造业竞争力连接“进阶”有望推动出口保管执意,但入口增速有望在低基数和内需回暖下回升,净出口对经济增长的孝敬或收窄。一方面,本年上半年入口累计同比下降3.8%,低基数有助于改善来岁上半年入口同比的进展;另一方面,跟着地产“去杠杆”周期进入尾声、财政计谋的本色实践愈加积极有为,国内需求暖和建设,也将推动入口增速上行,预计2026年入口增速将上升至4.2%(图表61)。因而,尽管2026年出口或连接领跑,表里需对经济增长的孝敬或愈加均衡,即内需的孝敬度抬升、净出口的孝敬经管(图表62-63)。
六、通胀预测:物价保捏暖和增长,PPI降幅收窄
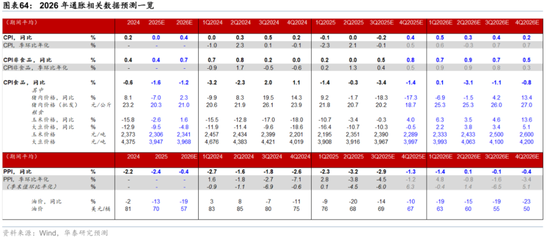
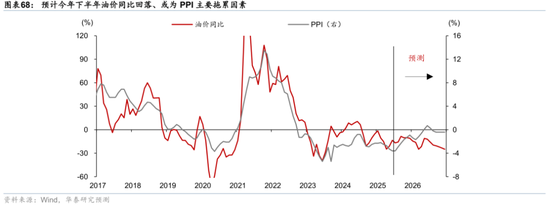
预计2026年通胀总体呈现暖和回升,油价和食物价钱或偏弱,但国内订价的商品(有色、玄色等)和办事通胀水平有望暖和回升。跟着供需花样进一步走弱,咱们对2025第四季度布伦特油价的预测为每桶67好意思元傍边,2026年均价将同比下落19%傍边,较旧年降幅有所走阔(图表64)。由此,PPI中石油化工研究商品价钱、CPI中输送和与能源研究性较高的分项均可能受到能源价钱下落的连累。然则,跟着“反内卷”计谋的稳步股东,对PPI波动率孝敬较为显贵的玄色系、有色系上游商品价钱有望延续暖和回升态势,中下流(光伏开荒、汽车等)价钱亦有望企稳,共同推动PPI狡计同比降幅收窄;此外,跟着地产周期触底带动内需暖和建设,国内办事商品价钱亦有望回升,具体看:
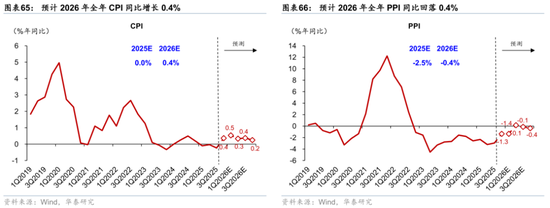
预计2026年全年CPI平均水平为0.4%,全年节拍上合座呈前高后低态势。其中,食物价钱同比降幅由2025年的1.6%小幅收窄至1.2%,而非食物CPI同比增速则从2025年的0.4%上升至0.7%(图表64),受能源价钱影响较为显贵的交通输送分项仍组成一定连累。从节拍上看,二季度与四季度CPI同比可能分手小幅回落至0.3%和0.2%,主要受食物价钱连累加大的影响。
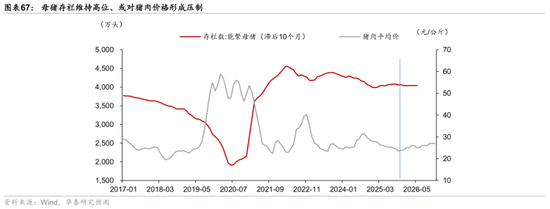
预计猪肉价钱或呈现暖和回升,同比由2025年预计的-7%回升至2.3%。从全年节拍来看,价钱走势前低后高。2026年上半年猪价仍零落上行因循,结果2025年8月,世界能繁母猪存栏量仍在高位(图表67);同期行业PSY(每头母猪每年提供断奶仔猪数)已由24头进步至约26头,龙头企业可达32头,自满本色生猪供应才智仍将保捏充裕,重复耗尽归附偏缓,预计一、二季度猪肉价钱仍偏弱。而下半年猪肉价钱同比增速有望冉冉转正,供给侧“去产能+限体重”等计谋成果或冉冉瓦解,推动供需花样改善,重复同期低基数,预计三、四季度猪肉价钱同比增速有望改善。
玉米与大豆价钱预计将步入暖和建设通说念。2026年,预计玉米价钱同比增速由2025年(预计)的-2.6%转为正增长1.6%;大豆价钱同比降幅则从2025年(预计)的9.5%收窄至4.8%。玉米方面,供给端受东北春涝与华北旱涝急转影响,单产有所下滑。同期,中储粮在东北等主产区已启动2025年产新粮交替收购;有望因循玉米价钱核心上移。大豆方面,凭据USDA 9月论说,2025/26年度全球大豆产量预计将再创历史新高,全球供给预计延续宽松花样,对价钱仍组成压制。但在低基数影响下,同比降幅有望收窄。
非食物价钱方面,在内需暖和回升的配景下,全年非食物CPI均值可能在0.7%傍边,二季度达到高值0.9%,第四季度回落至0.5%。近期高频数据自满,国内航路10月结果20日均价同比增速增长至7.2%,十一时间同比上升16.4%,纯熟文化和文娱项下的旅行与出游需求稳步建设,因循办事类价钱暖和回升。
预计2026年全年PPI降幅从2025年(预计)2.4%收窄至0.4%,其中,上游石油化工研究商品价钱或仍形成连累,而内需企在意复“反内卷”等供给侧计谋的捏续股东,玄色系、有色系商品价钱暖和回升形成因循,光伏、汽车等中下流商品或将企稳收窄降幅。具体看:
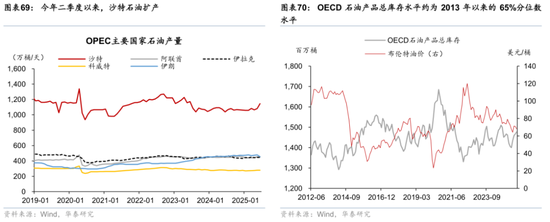
全球油价走弱可能成为PPI的主要连累:咱们预计2026年布伦特原油均价将回落至57好意思元/桶,节拍上看,预计本年Q4均价约67好意思元/桶,来岁Q1-Q4冉冉回落至63、60、55、50好意思元/桶。需求偏弱与供给饱和共同推动能源价钱走低。需求侧全球、尤其是中国新能源及电气化转型加速,而供给端主要产油国为争夺阛阓份额捏续增产(图表69)。在9月7日的OPEC+会议上,决定自10月起进一步增产13.7万桶/日,即继2025年取消日均250万桶的减产后,OPEC+再度提前退出原狡计实践至2026年底的另一轮日均166万桶的减产。预计到2026年之前,全球原油及石油成品产量将捏续增长,推动石油库存水平进一步上升,油价将延续承压态势。
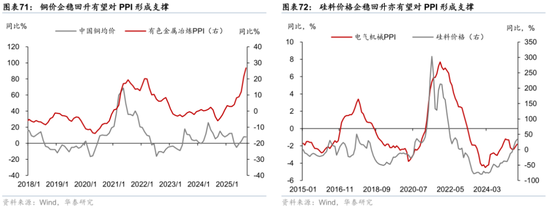
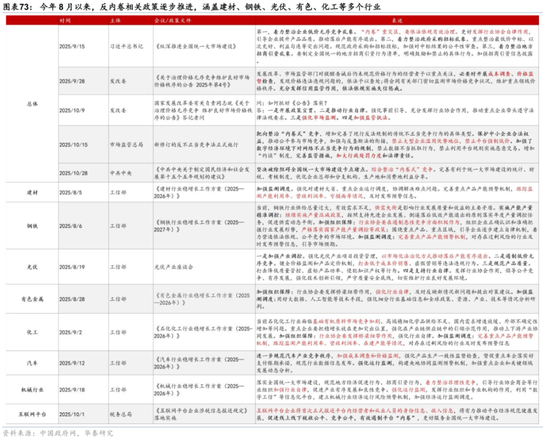
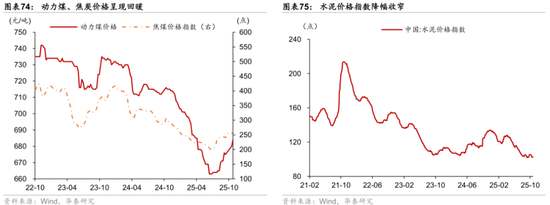
反内卷计谋捏续深化,部分行业或迎来价钱及利润拐点,玄色系、有色系等上游商品价钱有望保捏暖和回升。2025年9月,发改委发布《对于管理价钱无序竞争按捺精良阛阓价钱顺次的公告》,明确冷落将密切监测阛阓价钱竞争步履,按捺重点范围价钱顺次。工信部连接出台多项行业稳增长使命决策,共同助力阛阓价钱富厚。10月,新校阅的《反不正直竞争法》肃穆实施,靶向整治内卷式竞争(图表73)。在此配景下,部分处于周期底部、且国企占比较高的行业(如煤炭、钢铁、水泥及部分化工品),有望借助供给侧计谋推动,实现价钱与利润的冉冉建设。2025年8月出台的《钢铁行业稳增长使命决策》明确冷落加强监测调解,并连接实施产量调控,结果本年9月,煤炭开采PPI同比降幅由8月的19.8%收窄至16.8%;玄色金属矿采取与玄色金属加工PPI同比增速分手由8月的-5.3%和-4.0%回升至1.5%和-0.6%。而跟着铜等金属价钱的上升,有色金属冶真金不怕火PPI同比增速自6月以来捏续上行,结果9月同比录得6.5%,光伏、汽车等不异受益于反内卷计谋的行业,价钱亦有望冉冉企稳(图表71-72)。
轮廓看,预计2026全年GDP平减指数或较2025年的-0.9%收窄至-0.1%,主要源于国内房价下落势头趋缓后对物价下行的“溢出”下降。节拍上看,跟着国内商品价钱回暖推动GDP平减指数有望从一季度的-0.5%在二季度转正至0,而反内卷计谋捏续性可能较为有限,国际油价的连累可能鄙人半年加重,下半年GDP平减指数可能回落至-0.2%。能源价钱下落对同比价钱的影响逐步缓解,房租降幅同比进一步收窄,GDP平减指数2025年2-4季度有望冉冉收窄。
四、本套预测(基准)计谋假定及研究风险
(一)关税计谋:几经鬈曲后落入“合理”预测区间,中好意思经贸关系总体趋于富厚,以至或有“惊喜”
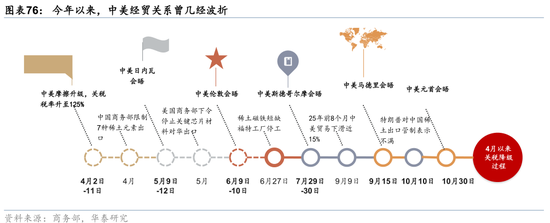
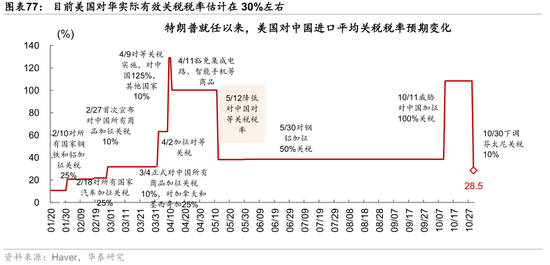
本年以来,中好意思经贸关系几经升级-左迁的“过山车”,最终落入“合理”预测区间。在2024年11月初发布的2025年度预测论说中(参见《内需暖和回升,外围波动加大》,2024/11/4),咱们预计本年好意思国将对华加征20-30%的关税。而在本年1月特朗普再度赴任后,好意思国关税计谋呈现较大不细目性,好意思国对华加征关税的幅度一度高达145%。直到本年5月12日,跟着好意思国初现通胀和断货压力,好意思国才下调对华加征关税至30%,并于10月底进一步下调至20%,目前好意思国对华本色灵验关税税率揣摸在30%傍边(图表76和77;参见《好意思中关税左迁的起因、影响和后续》,2025/5/13,以及《中好意思首阐明晤:关税下调、张力暂缓》,2025/10/30)。
基准情形下,预计2026年中好意思经贸关系的富厚性边缘上升,好意思国对华关税将不再升级。近期中好意思两国元首会晤达成的条约自满,好意思国短期计谋重点或已转向来岁11月的中期选举,特朗普政府保管物价富厚的迫切性上升,进一步加征关税显得不对时宜;同期,中好意思两边实力形成一定制衡,且中方在阻断芬太尼运动和流入好意思国方面也将作念出更大的尽力。由此,短期内中好意思经贸关系或“下有底”。天然,诚然可能性较小,不撤销好意思国在通胀压力急剧上升的情况下、下调对华、以至对全球关税的可能性。
(二)货币计谋:基准利率不变但基础货币蔓延,结构性“降息”有一定空间
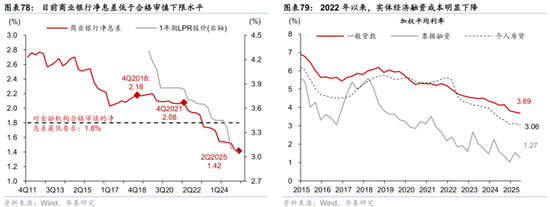
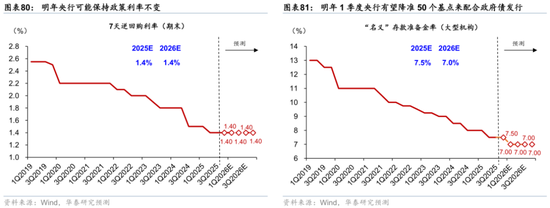
预计2026年央即将保捏计牟利率不变,但可能针对房贷等特定范围进行结构性“降息”。跟着东说念主民币增值预期升温、以及好意思联储有望进一步降息,来岁外部身分对货币计谋的制肘将下降。但结果本年2季度,生意银行净息差降至1.42%的历史低位,低于保险金融机构得当运营的及格审慎下限水平1.8%,或将制约央行进一步降息的意愿(图表78)。同期,2022年以来,实体经济融资成本已彰着下行至历史低位,如住户耗尽贷利率或已涉及3%的监管“下限”,进一步下行空间有限(图表79)。由此,来岁央行可能不再进一步下调计牟利率,但议论房价靠近调解压力,住户房贷的本色融资成本偏高,央行可能针对房贷进行定向“降息”(图表80)。除了径直定向下调利率之外,本年8月推出的耗尽贷贴息计谋亦是定向“降息”的一种形式。
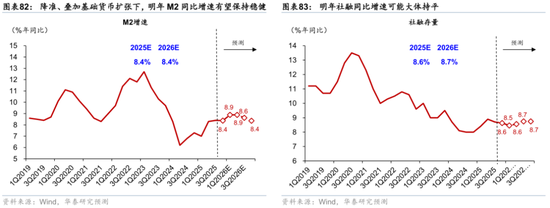
为配合财政蔓延,央行有望通过降准、基础货币蔓延等形式保捏流动性合理宽松。为推动“开门红”,来岁财政计谋有望连接前置发力,预计来岁1季度央行有望降准50个基点来配合政府债的刊行(图表81)。同期,央行还将通过重启国债买卖、创设或扩容结构性计谋器用等形式来推动基础货币蔓延,如在10月底的金融街年会上,央行行长潘功胜晓谕将重启国债买卖。降准、重复基础货币蔓延,有望推动来岁广义信贷保捏得当增长,预计M2、社融同比增速分手保管在8.4%、8.7%傍边(图表82和83)。
(三)财政保捏积极有为的本色实践态度,财政开销,财政器用保捏“各种化”,表不雅赤字大体富厚
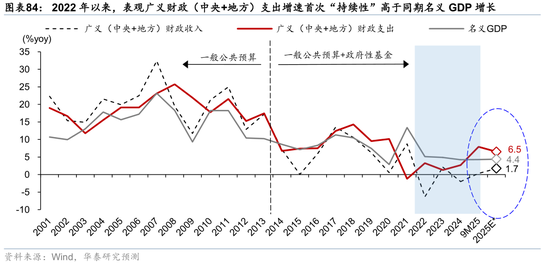
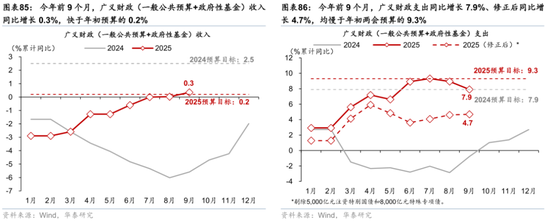
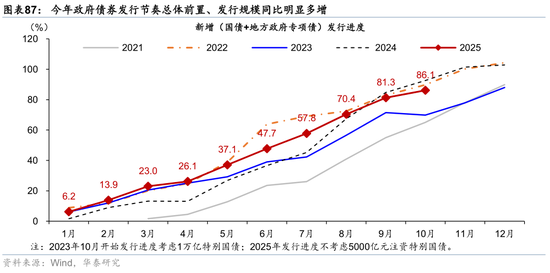
本年以来,广义财政刊行节拍彰着前置、合座取向更为积极,财政开销和净融资同比均彰着抬升,阻碍表不雅财政开销“顺周期”惯性。本年政府债券刊行节拍总体前置、刊行范围同比彰着多增。年头于今,政府债刊行同比多增4万亿元,年化后同比多增4.8万亿元,并列2020年疫情岑岭期全年5.8万亿元的增量水平。同期,地方政府收入增速出现边缘企稳迹象,重复“反内卷”阛阓化股东边缘推升上游利润,使得融资扩大对开销增长的推动作用更为显贵:其中,国有地盘使用权出让收入同比降幅由旧年全年的16%大幅收窄至本年前3季度的4.2%。由此,表不雅广义财政(中央+地方)开销增速初度捏续性高于同期口头GDP增速:从旧年前9个月的-0.8%跃升至旧年四季度的15.7%,并在本年前9个月录得7.9%的较高增长(图表84)。
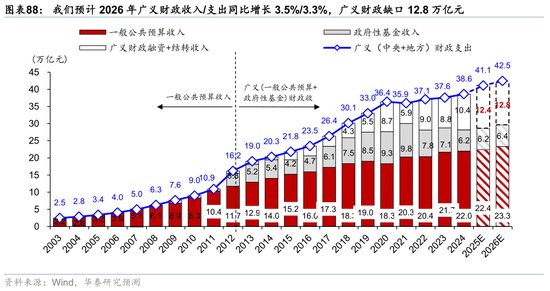
预计本年4季度-2026年全年广义财政仍将保捏暖和宽松,财政计谋或将连接保捏积极有为的本色实践态度。2026年是“十五五”开局之年,面对中好意思贸易摩擦、地缘政事风险、全球供应链竞争引发等多重不细目身分,预计广义财政仍将发力托举内需、保捏积极底色——本年四季度围聚落地的5000亿元新式计谋性金融器用,以及中央财政从地方政府债务结存名额中安排5000亿元下达地方即为例证。由此,收获于收入端“反内卷”阛阓化连接股东下税收收入企稳、地盘收入降幅收窄,以及广义财政融资范围暖和蔓延,咱们预计2026年广义财政收入同比增长或将较本年的1.7%回升至3.5%,而偏高基数下开销端或将较本年的6.5%放缓至3.3%;来岁(中央+地方)广义财政表不雅赤字占GDP比例大体保捏富厚,较本年的8.7%暖和回落至8.4%傍边。具体看,
来岁广义财政收入有望企稳回升,预计同比增长较本年的1.7%回升至3.5%。一方面,“反内卷”计谋对PPI物价及企业利润的提振成果或将冉冉瓦解,增值税和企业所得税收入有望建设;另一方面,地产周期对增长的连累下降,收入端回落较为严重的地盘出让收入也出现企稳迹象:本年前10个月国有地盘使用权出让金收入同比降幅较旧年的20.7%大幅收窄至1.1%,主要归功于一二线城市地盘成交占比的上升——凭据中指接洽院数据,一二线卖地收入占比53.4%,显贵高于旧年全年的45.7%、为2017年以来的最高值;同期,一二线卖地收入同比增速亦有上行,本年前7个月同比增长7.8%,彰着快于旧年全年的-27.1%。
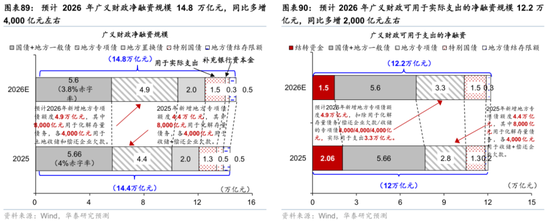
预计来岁可用于开销的广义财政净融资范围为12.2万亿元,同比多增2,000亿元傍边。咱们预计来岁广义财政净融资范围将达到14.8万亿元,同比多增4,000亿元傍边,其中补充银行成本金(假定3,000亿元)、地方隐债置换(2.8万亿元)以及偿还企业拖欠账款+用于收储的专项债(假定8,000亿元)的资金不形成新的财政开销。由此,预计来岁本色形成开销的融资范围重复结转结余资金1.5万亿元,共计范围在12.2万亿元傍边,其中(国债+地方一般债)刊行范围5.6万亿元傍边;形成本色开销的地方专项债和用于“两重两新”的极端国债刊行范围将分手上行至3.3万亿和1.5万亿;此外,咱们假定来岁4季度中央财政连接从地方政府债务结存名额中安排5000亿元下达地方,3,000亿元不错形成本色开销。值得贯注的是,如果来岁地方财政收入压力增大、亦或出于支捏经济大省挑大梁、完周密年发展成见的考量,不撤销来岁4季度中央财政仍将下达5,000亿元地方政府债务结存名额。
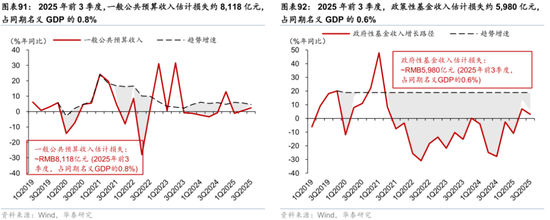
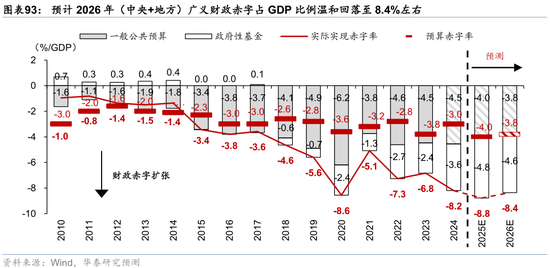
收入边缘企在意复广义财政融资范围暖和蔓延,预计偏高基数下来岁广义财政开销增长将较本年预算的6.5%放缓至3.3%。咱们预计来岁广义财政开销同比增长可能放缓至3.8%,剔除5,000亿元注资极端国债和用于化债、偿还企业拖欠账款的特殊专项债(1.2万亿元)后,修正后的广义财政开销2026年同比增长有望进一步上行至3.9%。然则,来岁财政主动大幅蔓延的空间可能仍然相对有限:2020年以来,一般各人预算收入和政府性基金收入增长均低于趋势增速,仅2025年前3个季度一般各人预算/政府性基金收入“耗费”便占同期口头GDP的0.8%/0.6%傍边(图表91-92)。财政缺口被迫加多、周期性赤字扩大部分挤压了主动财政蔓延的空间。由此,咱们预计来岁(中央+地方)广义财政赤字占GDP比例暖和回落至8.4%傍边(图表93)。值得贯注的是,如果财政收入彰着改善,也将彰着进步财政开销蔓延的才智,加大融资对财政开销增长的推动亦将愈加“显性化”。
财政计谋积极有为的本色态度有望在来岁延续——预计2026年“准财政”发力仍将延续旧年4季度以来多元化、“润物细无声”的实践作风,广义财政愈加注重民生保险与风险防控,补充现款流成果和提振需求并重。旧年4季度以来,广义财政连接启用包括地方债置换、多轮耗尽补贴、银行成本金补充、生养补贴、耗尽贷贴息以及新式计谋性金融器用等多个新渠说念,广义财政计谋器用保捏“各种化”、合座范围捏续上升,重复财政发力进一步向民生与耗尽类需求歪斜,对企业和住户现款流的因循作用和对流动性的提振成果更为彰着。具体而言,
除了用于本色开销的财政融资外,预计来岁用于地方隐债置换、偿还企业拖欠账款的地方债,以及国有大行行补充成本金的极端国债刊行范围共计达到3.5万亿元(图表89-90)。旧年11月8日,东说念主大常委会新增蚁合3年刊行6万亿地方专项债名额置换地方存量隐性债务、每年从头增地方政府专项债券中安排8,000亿元(捏续5年共计可置换隐性债务4万亿元);本年地方专项债用途扩容至偿还企业拖欠账款,范围约4,000亿元。重复用于向生意银行注入成本金的3,000亿元极端国债——本年中央财政刊行5,000亿元极端国债,为中、建、交、储四家国有大行注入成本金,预计对工商银行、农业银行的注资将在2026年内落地,范围较本年的5,000亿元有所回落。由此,来岁用于置换和银行补充成本金的极端国债/地方债刊行共计达到3.5万亿元,连接灵验补充地方政府和金融系统现款流,为金融风险“托底”。
保险民生及促耗尽联结,广义财政发力高超联结“投资于物”和“投资于东说念主”。咱们预计2026年用于耗尽品补贴的极端国债刊行范围捏平于本年的3,000亿元,然则,议论对汽车、家电等耐用品以旧换新补贴的成果边缘递减,不撤销来岁部分额度大概转向补贴自己更具反弹能源的必需品耗尽、新耗尽和办事耗尽等。另一方面,中央财政将连接提供育儿补贴和学前纯熟补贴,养老补贴披发和各人卫生财政补贴圭臬的进步亦有望落地,有助于改善住户现款流情景、提振可主宰收入。
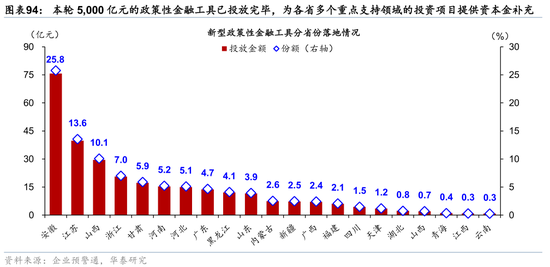
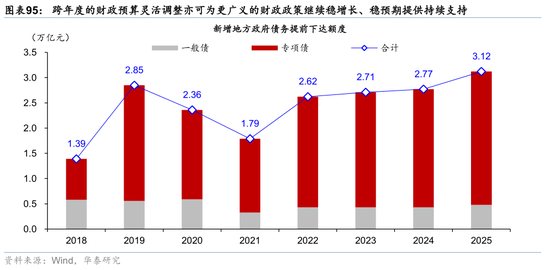
计谋性金融器用和跨年度财政预算的纯真调解共同助力更广义的“准财政”蔓延。一方面,发改委晓谕结果10月29日本轮5,000亿元的计谋性金融器用已投放收场,将为科技创新、扩大耗尽、富厚外贸等多个重点支捏范围的投资样貌提供成本金补充,有助于提振4季度增长,并推动来岁1季度“开门红”走势,尤其是承托信贷周期和投资增长;此外,若外需波动加重,不撤销肖似金融器用进一步扩容以拉动内需,潜在投资所在包括城市更新、办事耗尽等范围(图表94)。另一方面,跨年度的财政预算纯真调解亦可为更广义的财政计谋连接稳增长、稳预期提供捏续支捏:国务院每年4季度可提前下达部分下一年度地方政府债务额度,从2022~2025年蚁合4年均以60%的最高比例下达来看,来岁年内亦不错议论样貌资金缺口、以及地方化债本色需要,提前下达2026年新增地方政府债务名额(图表95)。
八、再谈行业亮点
2026年,与好意思国相映射,中国也可能呈“双速经济”的花样,且具体走势也有相似之处(参见《好意思国的“双速经济”花样偏激钞票价钱含义》,2025/10/22)。
一方面,AI研究范围的投资、包括基础要道(硬件、电力等)有望加速。中国坐褥力进步带来的企业和宏不雅竞争力受到全球更为等闲的认同,当作“十五五”权术的开局之年,在全球新一代科技转换竞争配景下,AI产业链发展、以及能源安全有望获得更多计谋支捏(参见《束上起下,全面“进阶”的十五五》,2025/10/23)。跟着好意思国AI投资周期再度阐发,中国研究产业链紧随自后、快速崛起——以至在一些范围出现源头全球的首要突破。此前在互联网、高端制造业的训戒均指向AI投资更大的后劲,尤其是推动民间投资增速回升。同期,AI需求亦将带动所需的电力、能源等基础要道投资保管高增。
另一方面,传统经济的增长、或在一些范围对增长的连累也有望减轻,对内需增长形成边缘朝上的孝敬率。总体而言,本年前三季度,贸易顺差拉动口头GDP增速约1.4个百分点,议论到咱们预计来岁出口仍保管高增长,出口增长仍卓绝GDP、贸易顺差对口头增长的孝敬仍将为正、但边缘退坡,同期内需增长呈现边缘建设,总体内需增长。
行业相对本年增长和盈利才智的进展存何亮点?——关怀AI研究产业链的快速蔓延和迭代,高端制造业及能源行业在全球竞争力的进一步上升、以及传统行业阅历永久整合后盈利才智弹性较大、订价权更高的板块,以及东说念主民币增值可能带动价钱重估的研究行业和板块。
AI研究产业链或带动额外部门在高新技艺部门的成本开支周期有望加速。而在AI产业链之外,全球齐更为清澈地意识到,中国制造业竞争力的远不啻来自于成本上风,更来自于各方面坐褥力进步的速率远远源头于全球,创新药、高端机械、机器东说念主、新能源、等等多个产业链在全球与竞争者进一步拉开身位。
从行业上看,凭据华泰策略组的论说《港股有哪些“例外”之处》(2025/9/14),在剥离掉阛阓因子影响,仅议论汇率变动下,有色金属、农林牧渔、机械、家电和银行可能愈加受益于东说念主民币增值。
此外,香港土产货股不异有望受益于东说念主民币增值。好意思联储降息对应香港货币计谋宽松,港元(挂钩好意思元)对东说念主民币贬值意味着贸易要求宽松,利好金融和经济基本面改善。
风险指示
1)中好意思经贸摩擦升级幅度超预期:如果中好意思经贸摩擦升级幅度超预期,外需可能受到一定扰动,外需对经济增长的孝敬将超预期回落。
2)地产周期下行惯性超预期:如果地产周期下行的惯性超预期,政府开销和住户耗尽回升幅度将弱于预期,内需对经济增长的孝敬回升幅度将弱于预期。
新浪声明:此音讯系转载改过浪合营媒体,新浪网登载此文出于传递更多信息之目的,并不料味着赞同其不雅点或证实其描摹。著作内容仅供参考,不组成投资建议。投资者据此操作,风险自担。 海量资讯、精确解读,尽在新浪财经APP
背负剪辑:凌辰 开云kaiyun官方网站